Empresa passou a financiar clientes para assegurar a demanda por chips. Estratégia funciona na alta, mas terminou mal no passado
Há muitas razões para acompanhar de perto a abertura de capital da Anthropic, criadora do assistente de inteligência artificial Claude, que deve estrear na Nasdaq até o fim de novembro. A principal, claro, é o tamanho. A empresa busca captar cerca de 100 bilhões de dólares em uma só tacada. Se conseguir, fará o maior IPO da história, à frente da SpaceX, que levantou quase 86 bilhões em junho. Enquanto a companhia de Elon Musk mistura rede social, foguetes, internet por satélite e inteligência artificial, a Anthropic tem um negócio só, dedicada que é a desenvolver grandes modelos de linguagem e outras ferramentas de IA, por isso sua recepção no mercado servirá como um termômetro mais claro da indústria. Mas um detalhe da operação preocupa a ala de Wall Street que teme estar no meio de uma nova bolha de tecnologia. A Anthropic deve contar com investidores-âncora, que se comprometem a comprar uma fatia das ações antes da estreia, prática rara nos Estados Unidos, e entre eles deve estar a Nvidia, que negocia aportar 10 bilhões de dólares de saída.
Para a empresa que abre o capital, o investidor-âncora vale como um seguro contra a falta de compradores. Para o mercado, é um sinal de confiança de quem aposta antes de todo mundo. A prática é comum em outras partes do mundo e costuma ser bem recebida quando o âncora conhece o setor de perto. Foi o caso da britânica Arm, que estreou em 2023 com dez empresas do seu ecossistema como âncoras, Nvidia incluída. Suas ações subiram quase 400% desde então. Com a Anthropic, o vínculo é ainda mais estreito, porque a Nvidia fabrica os chips que rodam parte dos modelos da empresa e já investe nela desde 2025. Para os potenciais investidores da Anthropic, o envolvimento da Nvidia é um atestado de que ela acha o negócio bom, diz o economista Jay Ritter, professor da Universidade da Flórida e especialista em IPOs. Para a Nvidia e seus investidores, o negócio é uma garantia de que um de seus maiores clientes vai continuar comprando seus chips.
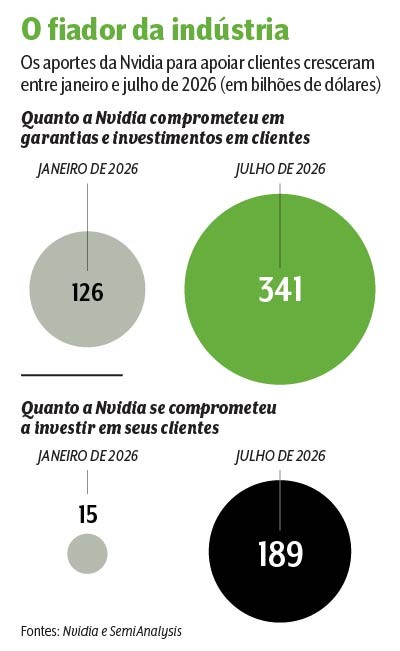
O cheque na Anthropic é só o elo mais recente da corrente em que a Nvidia se coloca cada vez mais entrelaçada com as outras empresas do ecossistema de IA. Em agosto, a companhia firmou parceria com seis gigantes de Wall Street, entre eles BlackRock, Goldman Sachs e KKR, para mobilizar mais de 500 bilhões de dólares em financiamento a quem compra seus equipamentos. Os chips viram garantia dos empréstimos, e a Nvidia cobre até um quarto do valor se eles se desvalorizarem. Uma semana depois, virou fiadora, em até 105 bilhões de dólares, do aluguel e da energia de um data center que a OpenAI vai ocupar em Ohio e que usará só processadores da marca. Às neoclouds, empresas que alugam capacidade de computação, a Nvidia prometeu garantir a receita até um certo piso por cerca de seis anos. E ainda soma 99 bilhões de dólares em participações em startups e laboratórios de IA, cifra que deve aumentar com investimentos na Reflection AI, uma de suas clientes, e da d-Matrix, sua rival em chips. Somados, os compromissos com clientes bateram 189 bilhões de dólares ao fim do segundo trimestre, quase treze vezes o valor do início do ano. O mercado está reticente em investir em data centers, e a Nvidia está com dinheiro de sobra, avalia Dan Nishball, analista na consultoria SemiAnalysis, especializada na indústria de chips. Com caixa cheio, grau de investimento alto e um entendimento raro da própria indústria, faz sentido que ela aposte no crescimento desse mercado.
A estratégia é clara. Os gigantes Amazon, Google, Microsoft e Meta respondem por cerca de metade da receita da Nvidia, mas estão investindo pesado para conseguir desenhar seus próprios chips a fim de fugir das margens médias de 75% que a Nvidia consegue cobrar sobre seu ainda inigualável produto. O Google já vende seus processadores a terceiros, entre eles a Anthropic. Além de mais baratos, eles são feitos sob medida para usos específicos de cada cliente, e as projeções de mercado apontam que eles podem morder metade da demanda mundial até o fim da década, ante 28% atualmente. A saída de Jensen Huang, fundador e presidente da empresa, é cultivar compradores novos, como neoclouds e laboratórios de IA, que têm fome de chips, mas não contam com crédito barato. Ao financiá-los, a Nvidia tenta contratar uma demanda de longo prazo e cavar um fosso em torno do negócio. A Anthropic é um caso exemplar. Seu prospecto vazado mostra que os maiores contratos de computação são com Google, Amazon e Broadcom. A Nvidia aparece só por meio de parceiros, como a Microsoft. Por enquanto.
O medo dos pessimistas está no que pode acontecer se a demanda esfriar. Quando um fornecedor financia quem compra dele, o mercado chama de financiamento circular. Não é um mal em si: as montadoras de carro fazem leases e financiamentos para motoristas há décadas. O dinheiro sai da empresa, passa pelo cliente e volta como receita. A máquina gira enquanto tem combustível. No fim dos anos 1990, a americana Lucent comprometeu cerca de 8 bilhões de dólares em empréstimos a operadoras de telecomunicações que compravam seus equipamentos de infraestrutura de internet. Quando a bolha pontocom estourou, dezenas de seus clientes quebraram em sequência, e a Lucent amargou 3,5 bilhões de dólares em calotes. Mas a escala aqui é outra. A Lucent arriscou bilhões. A Nvidia está apostando centenas de bilhões na promessa de que a IA só vai crescer. E se não acontecer?
A diretora financeira da Nvidia, Colette Kress, resume o modelo em uma frase: Somos pagos duas vezes. A empresa ganha ao vender os chips às neoclouds, por exemplo, e recebe de novo com o que elas cobram pelo uso desses chips a terceiros. Elas topam porque a Nvidia assume o risco ao garantir uma receita mínima com o aluguel de capacidade computacional e, em troca, fica com metade do que passar desse piso. Com os laboratórios a lógica é outra. Cerca de um quarto das vendas do próximo ano fiscal deverá vir deles, que ela própria ajuda a financiar, evitando que corram para a concorrência. O risco é perder duas vezes. Se alguns desses clientes vacilarem, a Nvidia não só perde receita com a venda de produtos, como pode perder dinheiro com o empréstimo ou com o investimento, explica Billy Leung, analista de investimentos da Global X Management. As garantias são acionadas justamente quando as vendas caem. O primeiro sinal de cautela a respeito do modelo veio em outubro. A australiana Firmus, a maior beneficiária dos pisos de receita da Nvidia, desistiu de uma oferta de ações que buscava captar 5 bilhões de dólares, alegando condições desfavoráveis de mercado. Na verdade, foi o mercado que desconfiou das condições da empresa. Dias depois, as ações da CoreWeave, a maior das neoclouds, chegaram a cair 15% no dia em que o rendimento de seus títulos de dívida no mercado se aproximou de 15% ao ano. A Nvidia tem participação na empresa e se comprometeu a comprar a capacidade que ela não conseguir vender. O risco está sendo precificado pelo mercado, e não fica só com a Nvidia. Sozinha, ela responde por 8% do índice S&P 500, o que expõe fundos de índice e planos de previdência.
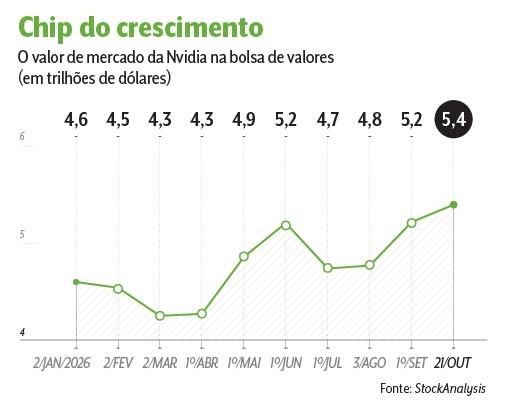
No papel, a Nvidia tem fôlego de sobra. Seu valor de mercado alcançou um pico de 5,8 trilhões de dólares em 6 de outubro. Gerou 70 bilhões em caixa livre no primeiro semestre fiscal e anunciou a maior recompra de ações da história americana, de 150 bilhões. Uma análise mais profunda, porém, mostra que a folga é menor do que parece. Se os 35 bilhões aplicados em participações em clientes e parceiros forem tratados como investimento, o caixa livre cai pela metade. A própria Nvidia admitiu isso ao prometer devolução de caixa aos acionistas com o que sobrar desse capital descontados os usos estratégicos. Para bancar a recompra, a dívida de longo prazo cresceu quase 25 bilhões de dólares no período. É dinheiro que poderia ter ido para os acionistas, afirma Leung. Questionado sobre o caráter circular dos acordos, ele respondeu: Eu coloco 1 dólar e voltam 100. Se isso é circular, vamos fazer mais. Se o ciclo da IA seguir em alta, a Nvidia terá erguido uma muralha em torno do negócio. Se virar, a empresa mais valiosa do mundo terá trocado um problema de vendas por um problema de crédito.
Publicado em VEJA, outubro de 2026, edição VEJA Negócios nº 31
Fonte: veja.abril.com.br