No Brasil, dependência da China e proximidade com os EUA podem transformar a relação com Pequim em tema da eleição
Durante anos, a relação da Europa com a China foi sustentada por uma equação aparentemente conveniente: os europeus vendiam máquinas, automóveis, produtos químicos e tecnologia, enquanto compravam da China bens industriais mais baratos.
Essa lógica está se tornando cada vez mais difícil de sustentar.
A transformação aparece com clareza na Alemanha.
O país que durante décadas construiu parte de sua prosperidade exportando para a China agora vê empresas chinesas avançarem sobre setores nos quais os alemães eram líderes, ao mesmo tempo em que produtos chineses mais baratos chegam ao mercado europeu.
A mudança de posição de Berlim ficou evidente nesta semana.
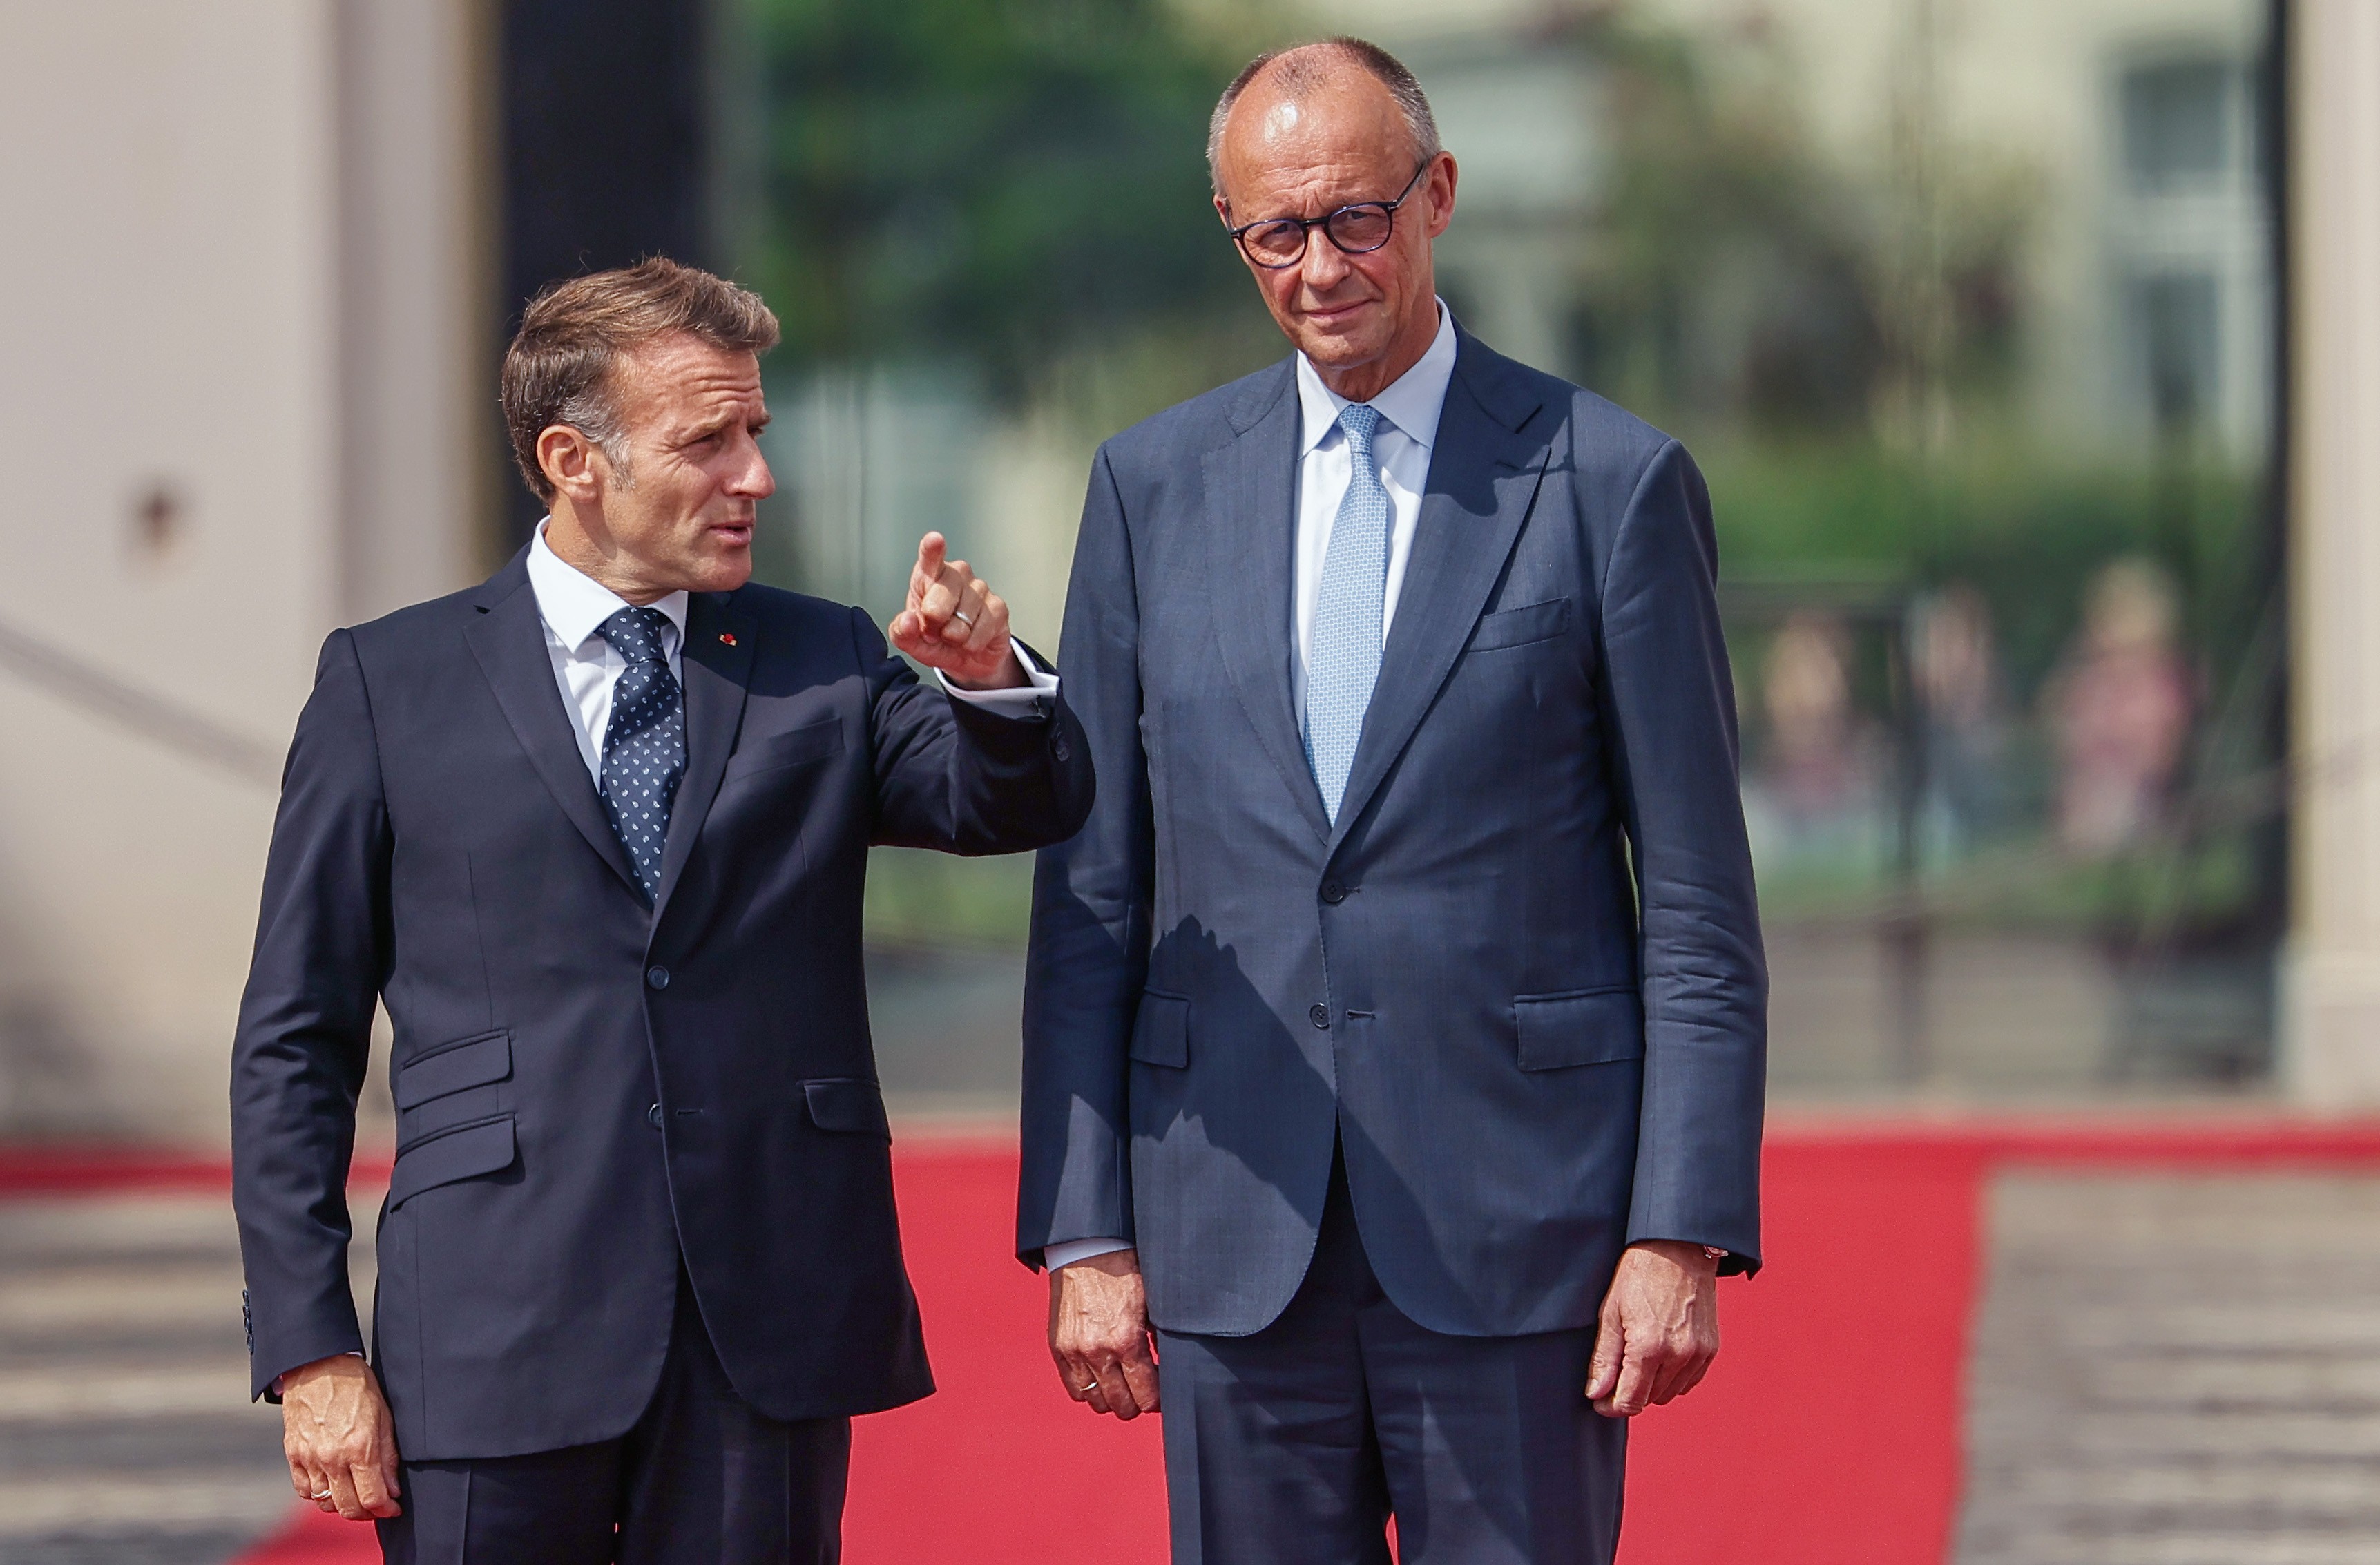
Alemanha e França apresentaram à Comissão Europeia uma proposta para dar ao bloco instrumentos capazes de reagir rapidamente a práticas comerciais consideradas desleais, inclusive restringindo o acesso ao mercado europeu.
O texto não cita nominalmente a China, mas o alvo é evidente.
A proposta fala em subsídios, dumping, distorções de mercado, dependência de fornecedores únicos e possibilidade de retaliação contra países que adotem medidas econômicas contra empresas europeias.
A ideia é criar uma espécie de capacidade de “segundo ataque”.
Assim, se a União Europeia aplicar uma medida comercial e sofrer retaliação, Bruxelas teria instrumentos para responder rapidamente.
Paris e Berlim também querem acelerar investigações, ampliar a aplicação de medidas de defesa comercial e reduzir a dependência europeia de fornecedores concentrados em determinados países.
É uma mudança importante porque a Alemanha foi durante muito tempo uma das principais forças dentro da Europa contra uma escalada comercial com Pequim.
A indústria alemã dependia do mercado chinês tanto como destino de suas exportações quanto como fornecedor de componentes e insumos.
Agora, a preocupação mudou de natureza.
O problema não é apenas o produto chinês barato
A força da indústria chinesa não está apenas no custo menor da mão de obra. Pequim construiu capacidade produtiva em escala gigantesca em setores como veículos elétricos, baterias, painéis solares, máquinas, produtos químicos, equipamentos eletrônicos e outros bens industriais.
Quando a demanda interna chinesa não absorve toda essa produção, as empresas buscam mercados externos.
É esse movimento que preocupa os europeus.
A combinação de grande capacidade industrial, crédito, políticas de apoio a setores estratégicos, domínio de cadeias produtivas e custos competitivos permite que empresas chinesas disputem mercados com preços que muitas companhias europeias têm dificuldade de acompanhar.
Para a Europa, o risco não é simplesmente importar mais produtos chineses. É perder empresas, empregos, tecnologia e capacidade produtiva.
A própria carta franco-alemã descreve o fenômeno como um “choque industrial” capaz de atingir o tecido econômico e social europeu.
Há ainda uma dimensão geopolítica. A China controla parcelas importantes do fornecimento mundial de minerais críticos e terras raras, matérias-primas utilizadas em eletrônicos, veículos elétricos, equipamentos industriais e sistemas de defesa.
O resultado é uma mudança no conceito europeu de comércio.
Durante décadas, a pergunta principal era: qual produto podemos comprar mais barato?
Agora começa a ser: de quem podemos depender sem comprometer nossa indústria e nossa segurança?
É daí que vem o conceito europeu de “redução de risco”, ou de-risking. Não significa necessariamente romper com a China, mas diminuir dependências consideradas perigosas.
A política entra no comércio
A reação europeia não é apenas econômica. Ela já começa a produzir efeitos políticos.
O endurecimento ocorre em um momento de crescimento de movimentos nacionalistas e de insatisfação com a perda de empregos industriais em partes do continente. A China passa a ser apresentada não apenas como concorrente comercial, mas como símbolo de uma transformação econômica que ameaça setores tradicionais.
A discussão também ganhou uma dimensão social: o que fazer quando um produto estrangeiro mais barato beneficia o consumidor, mas ameaça o fabricante doméstico?
Essa é uma das contradições centrais da nova relação com Pequim.
Tarifas protegem fábricas europeias, mas podem aumentar preços. Barreiras preservam empregos, mas podem reduzir a concorrência. Restringir empresas chinesas pode diminuir dependências estratégicas, mas também encarece investimentos e equipamentos.
Por isso, a Europa não está simplesmente escolhendo uma guerra comercial. Está tentando construir uma defesa para sua indústria sem abrir mão completamente do comércio com a China.
E se os produtos chineses barrados na Europa vierem para o Brasil?
É aqui que a discussão europeia deixa de ser distante para o Brasil.
Se Estados Unidos e União Europeia ampliarem barreiras contra produtos chineses, empresas de Pequim terão ainda mais incentivo para procurar mercados alternativos.
O Brasil é um candidato natural.
O país tem um grande mercado consumidor, é uma das maiores economias emergentes e mantém uma relação comercial muito mais favorável a Pequim do que à Europa em vários setores.
Mas existe uma diferença fundamental.
O Brasil vende principalmente commodities para a China e compra cada vez mais produtos industrializados chineses.
Em 2025, o comércio entre os dois países chegou a cerca de US$ 171 bilhões. As exportações brasileiras foram de aproximadamente US$ 100 bilhões, enquanto as importações chinesas alcançaram US$ 70,9 bilhões.
O superávit brasileiro, porém, não conta toda a história.
A pauta de exportação brasileira é concentrada em produtos como soja, petróleo e minério de ferro. Do outro lado, chegam máquinas, equipamentos, componentes eletrônicos, produtos químicos e uma variedade crescente de bens manufaturados.
O efeito sobre a indústria é justamente o ponto de tensão.
Em 2024, a indústria de transformação brasileira teve déficit comercial de US$ 56,9 bilhões. O Instituto de Estudos para o Desenvolvimento Industrial aponta que uma das características da relação com a China é a exportação brasileira concentrada em produtos primários e a importação de manufaturados chineses.
Os dados mais recentes mostram que a tendência continua. De janeiro a agosto de 2026, a China respondeu por 30,7% das exportações brasileiras, enquanto já representava 26,4% das importações. As compras brasileiras de produtos chineses cresceram 9,5% no período.
Ou seja: a China é simultaneamente o maior mercado para o Brasil e um dos maiores desafios para a indústria brasileira.
Lula aprofundou a relação com Pequim
Desde o início do terceiro mandato, Lula escolheu uma estratégia bastante diferente da adotada por Jair Bolsonaro.
Em vez de tratar a China principalmente como um problema geopolítico, o governo Lula buscou transformar a relação em uma plataforma de comércio, investimentos e cooperação tecnológica.
Em abril de 2023, Lula foi a Pequim acompanhado por uma grande delegação empresarial. Em novembro de 2024, Xi Jinping veio ao Brasil. Na ocasião, os dois países assinaram 38 documentos de cooperação, envolvendo áreas como infraestrutura, indústria, mineração e integração da iniciativa chinesa da Nova Rota da Seda com programas brasileiros.
Em maio de 2025, Lula voltou à China e apresentou o país como parceiro para investimentos em setores como indústria, energia, tecnologia e infraestrutura. Empresas chinesas anunciaram investimentos em diferentes áreas, incluindo automóveis, energia renovável, medicamentos e semicondutores.
Em julho deste ano, Lula e Xi voltaram a conversar por telefone. Os dois defenderam acelerar as negociações para um possível acordo comercial entre China e Mercosul e ampliar a cooperação em inteligência artificial, satélites, minerais críticos e fertilizantes.
A estratégia de Lula, portanto, não foi apenas vender mais soja e minério.
A aposta é tentar atrair parte da capacidade tecnológica chinesa para o Brasil e usar a relação para acelerar a reindustrialização.
O problema é que isso cria uma pergunta difícil: investimento chinês em fábricas brasileiras pode aumentar a indústria nacional, mas a importação de produtos chineses também pode reduzir o espaço das empresas brasileiras.
O que Bolsonaro faria diferente?
A posição da família Bolsonaro é mais complexa do que uma simples defesa de rompimento com a China.
Durante o governo Jair Bolsonaro, de 2019 a 2022, houve forte retórica política contra Pequim, especialmente nos primeiros anos
Mas o comércio com a China continuou crescendo, o Brasil permaneceu no Brics e o governo não rompeu a relação econômica com o principal parceiro comercial do país.
A eleição de 2026 acrescentou uma nova variável.
Flávio Bolsonaro tenta apresentar uma posição mais pragmática. Em setembro, afirmou que manteria uma relação “pragmática economicamente” com a China e disse que o Brasil não precisaria escolher entre Pequim e Washington.
Ao mesmo tempo, sua campanha mantém uma aproximação muito mais explícita com os Estados Unidos de Donald Trump.
Flávio já afirmou que pretende reavaliar a permanência do Brasil no Brics.
Em manifestação ao representante comercial dos Estados Unidos, também criticou mecanismos de pagamentos em moedas locais com a China e defendeu que o Pix não seja conectado a sistemas de compensação transfronteiriços não ocidentais.
Eduardo Bolsonaro, que é cotado para exercer papel importante em uma eventual política externa do governo do irmão, adotou recentemente uma formulação mais moderada.
Preservar as oportunidades econômicas com a China, mas reduzir dependências e assimetrias e avaliar com maior rigor a presença chinesa em setores considerados sensíveis.
Isso sugere que uma eventual administração Flávio não necessariamente tentaria cortar o comércio com Pequim.
O provável conflito estaria em onde colocar limites à presença chinesa.
Minerais críticos, inteligência artificial, telecomunicações, infraestrutura, espaço, pagamentos e setores considerados estratégicos seriam áreas mais sensíveis.
A eleição pode colocar Brasília no meio da disputa entre Washington e Pequim
É justamente aí que a eleição brasileira ganha uma dimensão internacional.
Uma vitória de Lula significaria a continuidade de uma política de aproximação com a China e de tentativa de manter distância estratégica entre Washington e Pequim.
Uma vitória de Flávio provavelmente aproximaria Brasília de Washington, mas não eliminaria a China da economia brasileira.
A razão é simples: seria muito difícil substituir rapidamente um mercado que responde por cerca de 30% das exportações brasileiras.
Além disso, a China é fundamental para setores importantes do agronegócio e da mineração.
O dilema seria, portanto, menos “China ou Estados Unidos” e mais até onde o Brasil aceita aprofundar sua dependência econômica de Pequim enquanto tenta manter uma relação estratégica com Washington.
E existe um segundo dilema, ainda mais importante para a economia doméstica: como aproveitar o mercado chinês sem permitir que a indústria brasileira perca espaço dentro do próprio país?
Quem Pequim prefere?
Há sinais claros de que Lula é o candidato mais confortável para Pequim, embora isso não signifique apoio formal chinês à sua candidatura.
A imprensa chinesa, fortemente influenciada pelo Estado, tem apresentado Lula de maneira mais positiva e destacado sua experiência política, sua influência internacional e a relação consolidada com Xi Jinping.
Uma análise do BBC Monitoring sobre a cobertura chinesa da eleição concluiu que, se houver um candidato preferido por Pequim, é Lula. Ao mesmo tempo, os chineses têm evitado atacar Flávio diretamente, justamente para não criar um problema diplomático caso ele vença.
A cautela é reveladora.
Pequim sabe que uma coisa é preferir Lula. Outra é apostar contra um eventual governo Bolsonaro.
A própria China já acompanha com atenção as declarações e posições de Flávio sobre Brics, minerais críticos e inteligência artificial.
Pequim vê o candidato como mais pragmático e moderado que o pai, mas teme uma eventual política abertamente pró-EUA e hostil à China.
Há uma razão econômica para essa prudência.
Mesmo que Flávio seja eleito, a China continuará sendo a China para o Brasil. Ou seja, o principal destino das exportações brasileiras e um fornecedor cada vez mais importante de produtos industriais.
O precedente europeu chega ao Brasil
É justamente por isso que a reação europeia merece atenção em Brasília.
A discussão que começou na Alemanha e na França pode chegar ao Brasil por dois caminhos.
O primeiro é comercial. Se Europa e Estados Unidos fecharem seus mercados para determinados produtos chineses, parte dessa produção buscará novos destinos.
O segundo é político. Se as maiores economias ocidentais passarem a tratar dependência industrial chinesa como uma questão de segurança econômica, o Brasil terá de decidir como proteger sua própria indústria sem abrir mão de seu maior mercado externo.
A questão para o próximo governo não será simplesmente escolher entre China e Estados Unidos.
Será descobrir quanto o Brasil quer vender para a China, quanto quer comprar da China e, principalmente, quanto quer produzir por conta própria.
Essa talvez seja a principal lição da reação europeia: durante muito tempo, a dependência chinesa parecia apenas uma questão de preço. Agora, para Alemanha e França, ela passou a ser uma questão de poder econômico.
E o Brasil pode ser o próximo país a ter de fazer essa conta.
Fonte: veja.abril.com.br